

Wettlauf mit dem Klima
von Harald Friedrich
9.10.2026
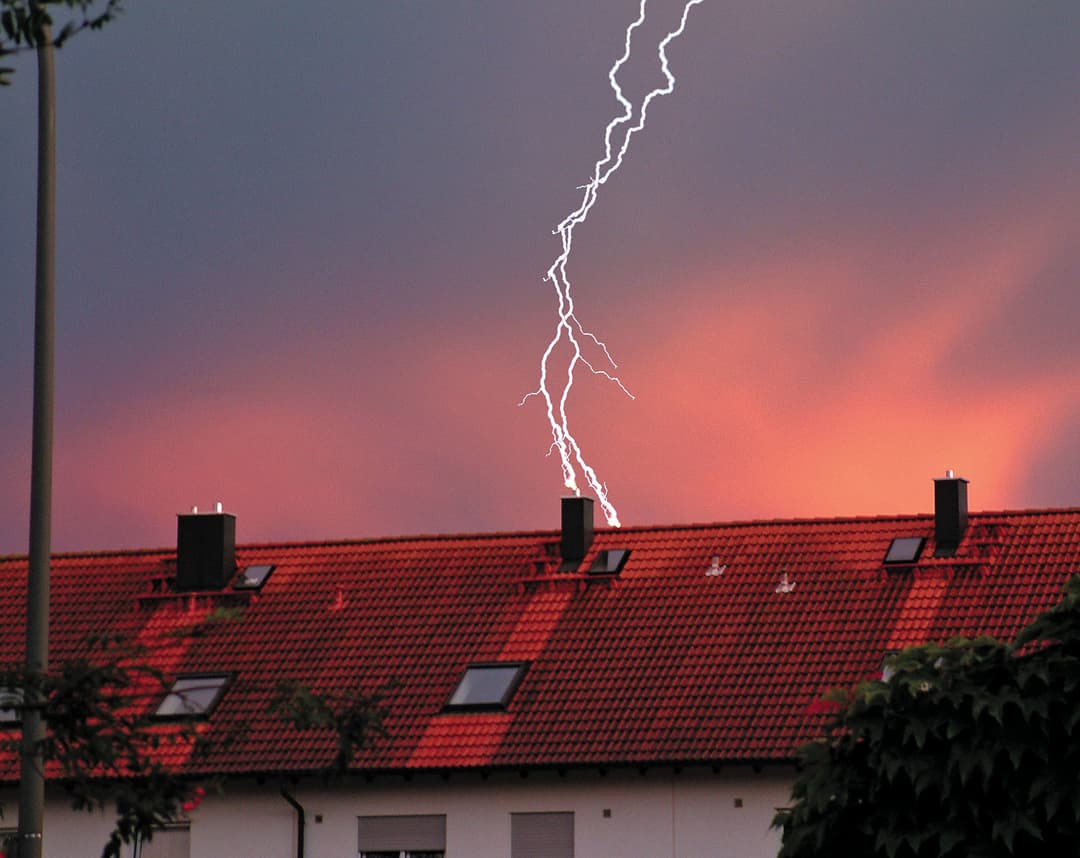
Bis Erkenntnisse zu Entwicklungen, Entwicklungen zu Normen und Normen zu Vorschriften werden, können Jahre vergehen. Doch der Klimawandel wartet nicht.
Unsere Bauweise von morgen ist schon heute von gestern. Das ist die in einem Satz zusammengefasste bittere Wahrheit. Die aktuell vorgelegte Studie „Klimawandel und Extremwetterereignisse“ der VHV Allgemeine Versicherung AG und des Instituts für Bauforschung e. V. IFB dokumentieren dies.
„Vorbereitung kann man nicht nachholen“. Das ist die Erkenntnis aus der Ahrtal-Hochwasserkatastrophe von 2021. Die Studie der VHV zu Extremwetterereignissen zeigt, dass es eigentlich schon fünf nach 12 ist.
Unsere Bauweise und damit unsere Gebäude sind weder auf extreme Hitze wie in diesem Jahr noch auf extreme Niederschläge wie Ende 2023 und Anfang 2024 ausgelegt noch darauf vorbereitet. Die Belastungen für die Gebäudehülle sind vielfältig und das Risiko von Kaskaden- und Kumulationseffekten ist gestiegen. Das muss beim Planen und Bauen ebenso berücksichtigt werden wie beim Betrieb bestehender Gebäude – also deren Ertüchtigung für das Klima von morgen.
Besonders im Fokus stehen Superzellen, die durch die Klimaerwärmung immer häufiger auftreten. Pro Grad Erwärmung kann die Luft 7 % mehr Wasserdampf aufnehmen. Durch rotierende Aufwinde können solche Superzellen lokal über mehrere Stunden bestehen und dort für extremen Starkregen, Großhagel und starke Gewitter sorgen.
Während Extremereignisse wie Sturm, Hagel, Starkregen oder Hochwasser meist getrennt voneinander betrachtet wurden, wird inzwischen deutlich: Viele dieser Phänomene treten im Zusammenhang mit Gewittern auf oder werden durch sie ausgelöst. „Gewitter bilden damit eine übergreifende Klammer für verschiedene Schadenmechanismen“, so die Studie der VHV.
Nach Angaben des Gesamtverbands der Deutschen Versicherungswirtschaft GDV sind die meisten Schäden der Sachversicherungen auf Sturm- und Hagelschäden zurückzuführen – noch vor Elementarschäden. Mit einem Durchschnittswert der Schadenhäufigkeit von 3,6 % liegt Bayern im Zeitraum von 2000 – 2024 im unteren Bereich (Mittelwert bundesweit 7,4 %).
Bundesweit lag die Schadenhöhe pro gemeldetem Schaden zwischen 1976 – 1995 bei 489 €. Er ist massiv gestiegen im Zeitraum zwischen 2016 – 2024 auf 1.800 € pro Schaden.
Unwettergefahr droht bereits in der Bauphase. So sind 88 % der gemeldeten Schäden zwischen 2014 und 2025 durch Niederschläge/Hochwasser (59 %) und durch Sturm (29 %) entstanden. Obwohl die Anzahl der sturmbedingten Schäden höher liegt als die Zahl der Hagelschäden, richtete Hagel die größten Schäden an.
Die häufigsten Schäden sind durch Sturm bei provisorischen Dach- und Fassadenabdeckungen zu verzeichnen. Bei Hagel werden besonders Folien, Lichtkuppeln oder vorgefertigte Fassadenelemente beschädigt.
Für die VHV-Studie wurden 110.000 Schäden zwischen 2002 und 2024 erfasst und ausgewertet. Je 1.000 Versicherungsverträge wurden 23,2 Schadenfälle aufgrund von Sturm und 6,4 Schadenfälle aufgrund von Hagel gemeldet. Auf Starkregenereignisse entfielen dagegen nur 3,8 Schäden je 1.000 Versicherungsverträge. Der durchschnittliche Schadenaufwand lag bei Sturmschäden bei 1.200 €, bei Hagel jedoch bei 3.500 €. Zu den Einflussfaktoren der Schadenhäufigkeit und Schadenhöhe gehört die verdichtete Bebauung und der Wertezuwachs beispielsweise durch Solaranlagen. Es ist jedoch zu beachten, dass die Schadenhöhe auch durch steigende Material- und Baukosten verursacht sind.
Zu den klassischen Sturmschäden zählen Schäden an Dachaufbauten wie Schornsteinen, Solarmodulen, Satellitenschüsseln, Antennen sowie an exponierten Bauteilen wie Dachrinnen, Regenrohren oder Fensterläden. Am häufigsten sind kleinformatige Eindeckungen bei geneigten Dächern, bedingt durch den Windsog, betroffen. Mehrstöckige Gebäude und Gebäude mit unsanierten Dächern führen die Schadenstatistik an. Daher auch die Empfehlung der Studie für eine regelmäßige Dachwartung sowie eine Sanierung (Windsogsicherung) und die regelmäßige Prüfung von Anschlüssen und Kehlen. Ebenso wichtig ist die Dokumentation dieser Maßnahmen.
Hagelschäden betreffen meist Dächer (Ziegel, Dachabdichtungen), Dachflächenfenster, Lichtkuppeln sowie An- und Aufbauten auf Dächern, Fassaden, Fenster, Rollläden und Jalousien sowie Solaranlagen. Als Maßnahmen werden der Einsatz von hagelwiderstandsfähigen Baustoffen, der Einbau eines wasserdichten Unterdaches, die Verwendung von Dachziegeln und -platten mit geprüfter Hagelwiderstandsklasse, der Einsatz widerstandsfähiger Fassadenmaterialien wie Faserzement, Metall oder hochschlagzähe Kunststoffe, der Einsatz hagelresistenter Wärmedämm-Verbundsysteme (WDVS) mit Kohlenstofffasern (Karbonfasern) in der Armierungsmasse sowie der Schutz von Oberlichtern und Lichtkuppeln empfohlen. Weiterhin rät die Studie zum Einbau verstärkter Dachrinnen und Fallrohre, um Beschädigungen durch Hagelschlag zu vermeiden bzw. verringern sowie eine Kiesaufschüttung oder Dachbegrünung zum Schutz von Flachdächern.
Direkte Blitzeinschläge nehmen fast konstant nur einen sehr kleinen Anteil an den Unwetterschadenbilanz ein. Zwischen 2002 und 2024 wurden insgesamt nur 462 Schadenmeldungen registriert, während im gleichen Zeitraum 9.760 Überspannungsschäden durch Blitzeinschlag gemeldet wurden. Die durchschnittliche Schadensumme bei direkten Blitzeinschlägen (7.000 €) ist jedoch um ein Mehrfaches höher als bei Überspannungsschäden 828 €).
Empfohlen wird daher die Montage einer geeigneten Blitzschutzanlage sowie die wiederkehrende Prüfung nach DIN EN 62305-3 (VDE 0185-305- 3)36, die in der Regel alle vier Jahre durchgeführt werden muss. Bei besonderen Gefährdungen sind die Prüfintervalle kürzer anzusetzen.
Dabei werden der Zustand der Fangleitungen und Ableitungen, Korrosionsschäden an Erdungsanlagen, Messwerte des Erdungswiderstands und Funktion der Überspannungsschutzgeräte geprüft. Wichtig ist auch hier die Dokumentation der Prüfergebnisse, Erdungswiderstände, Potenzialausgleichsverbindungen.
Bei den Schäden durch Starkregenereignisse sind die am häufigsten gemeldeten Schäden die Durchfeuchtung von Außenwänden, besonders bei Schlagregen und extrem hohen Niederschlagsraten, damit der Verlust der Dämmwirkung, Wärmebrücken, Putzabplatzungen, Fassadenschäden, Schäden an Dächern durch überlastete Dachentwässerung und in der Folge überlaufende Dachrinnen, rückstauendes Wasser und/oder die Durchfeuchtung der Unterkonstruktion.
Die Schäden durch Starkregenereignisse nahmen ab 2013 deutlich zu mit Spitzen in den Jahren 2021 und 2023-2024. Jedoch zählen hier auch Schäden der Elementarversicherung wie Überschwemmung und Rückstau dazu, die nicht in einer klassischen Gebäudeversicherung enthalten sind.
Zu den Schäden durch Schneedruck zählen Schäden an Dachdeckungen infolge erhöhter Flächenlasten, Überlastung und Verformung von Dachkonstruktionen, insbesondere bei Flach- und gering geneigten Dächern und der Einsturz oder das Teilversagen von Dächern bei außergewöhnlich hohen Schneelasten. Nach den Jahren 2010-2011 mit besonders vielen Schneedruckschäden nahmen die Schadenzahlen bis 2019 ab, stiegen dann jedoch wieder an. Im Durchschnitt beträgt die Schadensumme je Fall durch Schneedruck zwischen 2003 und 2024 1.700 €.
Zur Schadenvermeidung wird die strikte Einhaltung der normativen Schneelastannahmen gemäß der Schneelastzonenkarte Deutschlands (Zone 1-3) und das Sicherstellen einer tragfähigen Dachkonstruktion durch die Berechnung der maximal zulässigen Schneelast durch einen Tragwerksplaner empfohlen. Als weitere Maßnahmen wird zu Dachneigungen ≥ 30° geraten, um die Schneelast und das Risiko von Dachlawinen zu verringern. Wichtig und ratsam – auch wenn dies die lokale Bauordnung nicht zwingend vorschreibt – ist die Montage von Schneefangsystemen (z. B. Schneefanggitter, Schneefanghaken) zum Schutz vor Dachlawinen.
Wenig im Bewusstsein sind bislang hitzebedingte Gebäudeschäden, die im Gegensatz zu allen anderen Extremwetterschäden nicht abrupt auftreten. Dazu zählen teilweise erhebliche Materialausdehnungen und Verformungen, die zu Materialermüdung von Dachabdichtungen und Fassadenelementen führen. Dadurch wird die Funktionstüchtigkeit von Fugen, Anschlüssen und Befestigungssystemen nachhaltig beeinträchtigt.
Da es sich bei den thermisch bedingten Schäden um komplexe, schleichend verlaufende und ursächlich schwer abgrenzbare Prozesse handelt, werden diese Schadenbilder bislang nicht eindeutig klassifiziert. Schon jetzt lautet der Rat der Versicherungen aber zur Auswahl heller, reflektierender Außenoberflächen zur Reduzierung solarer Aufheizung, zum Einsatz temperaturbeständiger und spannungsunempfindlicher Materialien bei Fassaden, Dachabdichtungen und Verglasungen, zur Vermeidung großformatiger Einzelscheiben, Unterteilung durch Pfosten-Riegel-Konstruktionen, zum Einbau außenliegender Sonnenschutzsysteme zur Reduktion thermischer Lasten und zur Begrünung von Dächern und Fassaden zur Minderung von Oberflächentemperaturen. Ausdrücklich wird eine Fortschreibung technischer Regelwerke im Sinne des klimaangepassten Bauens gefordert.
Bei allen registrierten Schäden und deren Auswertung wird deutlich, dass jedem Hausbesitzer, jeder Hausverwaltung und jedem Bauherren dringend die Vorsorge durch die Verwendung geeigneter Baumaterialien und die regelmäßige Wartung nahegelegt werden muss. Außerdem sind Regelwerke und Normen an die sich weiter verändernden Klimabedingungen permanent zu überprüfen und anzupassen.